Domain bilanzkonto.de kaufen?
Wir ziehen mit dem Projekt
bilanzkonto.de um.
Sind Sie am Kauf der Domain
bilanzkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkonto.de kaufen?
Wie kann man sicherstellen, dass Consistency in der Arbeitsweise eines Unternehmens aufrechterhalten bleibt?
Um die Consistency in der Arbeitsweise eines Unternehmens aufrechtzuerhalten, ist es wichtig, klare Richtlinien und Prozesse zu definieren und sicherzustellen, dass alle Mitarbeiter diese verstehen und befolgen. Regelmäßige Schulungen und Feedback-Sitzungen können dazu beitragen, dass alle Mitarbeiter auf dem gleichen Stand sind und ihre Arbeitsweise konsistent bleibt. Zudem ist es wichtig, regelmäßig die Ergebnisse und Leistungen zu überprüfen, um sicherzustellen, dass die definierten Standards eingehalten werden. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **

Ähnliche Suchbegriffe für Consistency
Top-Angebote
Produkte zum Begriff Consistency:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **


Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Consistency:
-
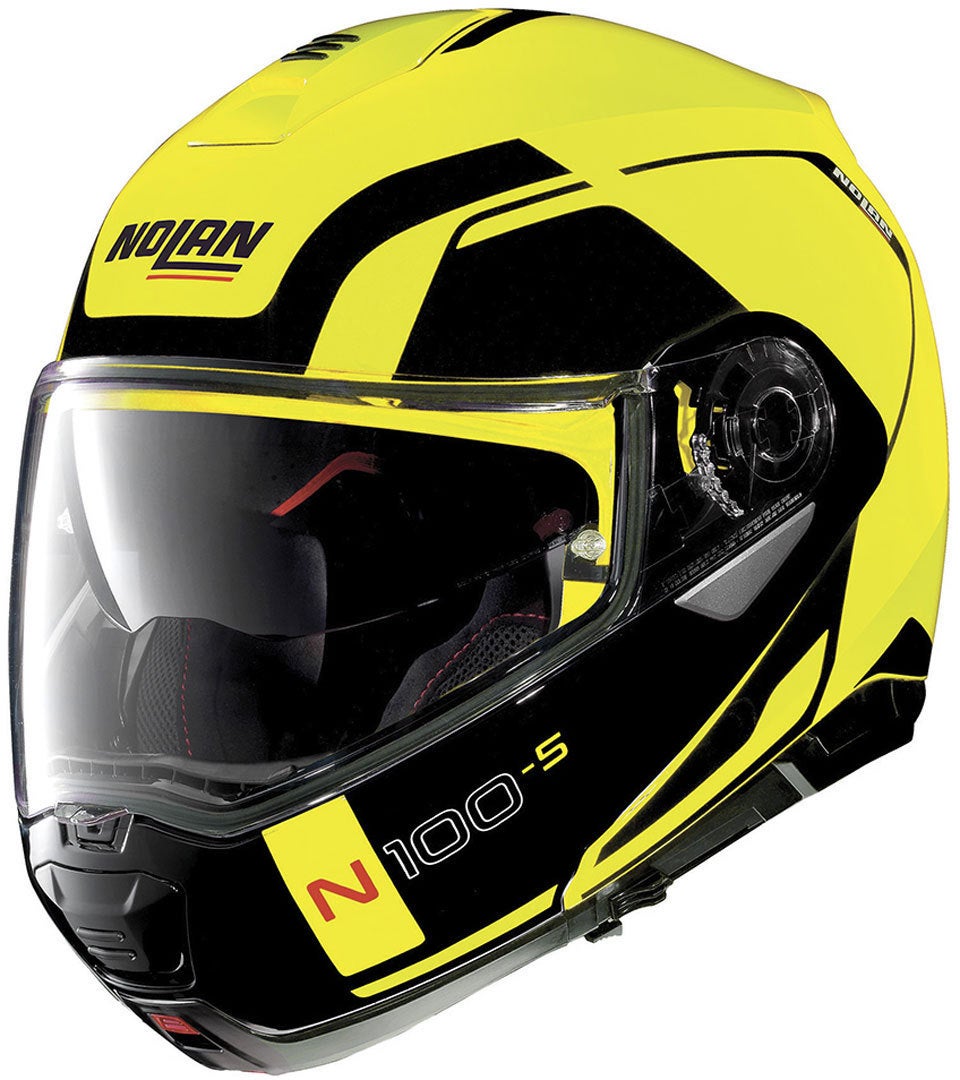
Nolan N100-5 Consistency N-Com Helm* Visier: Ultra-Wide, aus Lexan, kratzfest beschichtet * Sonnenvisier UV 400 Schutz: dunkel getönt, aus Lexan, kratzfest beschichtet, einstellbar in verschiedenen Positionen * Clima Comfort Innenausstattung: herausnehmbar und waschbar, abnehmbares Nackenpolster310,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nolan N100-5 Consistency N-Com Helm N150003930267* Visier: Ultra-Wide, aus Lexan, kratzfest beschichtet * Sonnenvisier UV 400 Schutz: dunkel getönt, aus Lexan, kratzfest beschichtet, einstellbar in verschiedenen Positionen * Clima Comfort Innenausstattung: herausnehmbar und waschbar, abnehmbares Nackenpolster310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sicherstellen, dass Consistency in der Arbeitsweise eines Unternehmens aufrechterhalten bleibt?
Um die Consistency in der Arbeitsweise eines Unternehmens aufrechtzuerhalten, ist es wichtig, klare Richtlinien und Prozesse zu definieren und sicherzustellen, dass alle Mitarbeiter diese verstehen und befolgen. Regelmäßige Schulungen und Feedback-Sitzungen können dazu beitragen, dass alle Mitarbeiter auf dem gleichen Stand sind und ihre Arbeitsweise konsistent bleibt. Zudem ist es wichtig, regelmäßig die Ergebnisse und Leistungen zu überprüfen, um sicherzustellen, dass die definierten Standards eingehalten werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Consistency
-
Budgetplaner: Einnahmen, Ausgaben und Finanzen einfach im Blick behalten, Taschenbuch von Pointing Globe, Epubli, 978-3-565-20167-9Budgetplaner: Einnahmen, Ausgaben Und Finanzen Einfach Im Blick Behalten, Taschenbuch Von Pointing Globe, Epubli, 978-3-565-20167-9, Seitenanzahl: 1008,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Paraconsistent Logic: Consistency, Contradiction and Negation (Englisch, Hardcover, Walter Carnielli) (9783319332031)Springer Paraconsistent Logic: Consistency, Contradiction and Negation (Englisch, Hardcover, Walter Carnielli) (9783319332031)149,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.