Domain bilanzkonto.de kaufen?
Wir ziehen mit dem Projekt
bilanzkonto.de um.
Sind Sie am Kauf der Domain
bilanzkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkonto.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **


Ähnliche Suchbegriffe für Telekommunikation
Top-Angebote
Produkte zum Begriff Telekommunikation:
-
ABB OVRISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL 7TCA085460R0359Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3262,86 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester Für Rj11, Rj12, Rj45, Bnc Und Poe. Für Koax-, Telefon- Und Netzwerkleitungen. Mit Der Dazugehörigen Remote Einheit Kann Eine Komplette Leitung Auch Nach Der Installation Geprüft Werden. Einfache Bedienung, Anzeige Über Leds...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
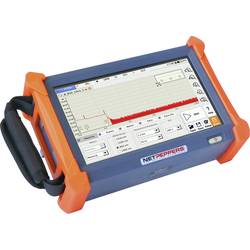
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.5299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Wie verrechnet man Einnahmen und Ausgaben in einem Unternehmen? Welche Methoden werden zur Verrechnung von Guthaben und Schulden in der Buchhaltung verwendet?
Einnahmen werden mit Ausgaben verrechnet, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Buchhaltung werden verschiedene Methoden wie die doppelte Buchführung oder das Kontenrahmenkonzept verwendet, um Guthaben und Schulden korrekt zu verrechnen. Die Bilanz und die Gewinn- und Verlustrechnung dienen dabei als wichtige Instrumente zur Überwachung der finanziellen Situation eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Telekommunikation:
-
Telekommunikation, Fachbücher von Thomas WübbeGrosse Netzbetreiber übertragen zunehmend eigene Servicebereiche auf Fachbetriebe des Elektrohandwerks. Das Buch Telekommunikation wurde deshalb so strukturiert, dass Elektrofachbetriebe Teilnehmeranschlüsse der aktuellen Telekommunikationstechnik beim Kunden jederzeit mustergültig installieren oder betreuen können. Das Fachbuch umfasst dabei die gesamte klassische Telekommunikationstechnik, die vom Fachhandwerk bei den Kunden installiert, gewartet und instand gesetzt wird. Besonderes Augenmerk erhält die Anschlusstechnik der analogen und digitalen Telekommunikation. Funktionsweisen von Telefonanlagen werden behandelt, ihre Planung, Parametrierung und Dokumentation erläutert. Neben analogen Anschlusstechniken wird der digitale Anschluss ISDN besonders beschrieben und auf Basis einer elektrotechnischen Ausbildung erklärt. Moderne Teilnehmeranschlüsse wie DSL sind ebenfalls berücksichtigt.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OVRISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL 7TCA085460R0359Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3262,86 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Ähnliche Suchbegriffe für Telekommunikation
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester Für Rj11, Rj12, Rj45, Bnc Und Poe. Für Koax-, Telefon- Und Netzwerkleitungen. Mit Der Dazugehörigen Remote Einheit Kann Eine Komplette Leitung Auch Nach Der Installation Geprüft Werden. Einfache Bedienung, Anzeige Über Leds...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.5299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
52068188 Tempo Communications FI-100 TelekommunikationDer Glasfaseridentifizierer FI-100 von Greenlee Communications kann die Faserübertragungsrichtung schnell ermitteln und die relative Kernleistung anzeigen, ohne dabei den Datenfluss zu unterbrechen.699,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie verrechnet man Einnahmen und Ausgaben in einem Unternehmen? Welche Methoden werden zur Verrechnung von Guthaben und Schulden in der Buchhaltung verwendet?
Einnahmen werden mit Ausgaben verrechnet, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Buchhaltung werden verschiedene Methoden wie die doppelte Buchführung oder das Kontenrahmenkonzept verwendet, um Guthaben und Schulden korrekt zu verrechnen. Die Bilanz und die Gewinn- und Verlustrechnung dienen dabei als wichtige Instrumente zur Überwachung der finanziellen Situation eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.