Domain bilanzkonto.de kaufen?
Wir ziehen mit dem Projekt
bilanzkonto.de um.
Sind Sie am Kauf der Domain
bilanzkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzkonto.de kaufen?
Was ist Kalkzement?
Kalkzement ist eine Mischung aus Kalk und Zement, die in der Bauindustrie verwendet wird. Es wird häufig für Putz, Estrich und Mörtel verwendet und bietet eine gute Haftung und Festigkeit. Kalkzementmörtel ist besonders geeignet für den Einsatz im Innen- und Außenbereich, da er wasserabweisend und frostbeständig ist. **
Wie bekommt man Kalkzement ins Auge?
Kalkzement kann ins Auge gelangen, wenn man versehentlich Staub oder Partikel davon einatmet oder wenn man beim Arbeiten mit Kalkzement nicht ausreichend Schutzmaßnahmen wie eine Schutzbrille trägt. Wenn Kalkzement ins Auge gelangt, sollte man sofort das Auge mit klarem Wasser spülen und einen Arzt aufsuchen, um mögliche Schäden zu verhindern. **
Ähnliche Suchbegriffe für Kalkzement
Top-Angebote
Produkte zum Begriff Kalkzement:
-
AKURIT MEP-LE Kalkzement-Leichtputz - 30 kg SackProdukteigenschaften Einlagen-Leichtputz Typ I speziell für hochwärmedämmende Untergründe für außen und innen Wasser abweisend mit mineralischen Leichtzuschlägen Körnung: 0 – 2 mm Verbrauch: ca. 10 kg/m2 pro 10 mm Putzdicke Container mit angebauter Maschinentechnik auf Wunsch lieferbar Anwendungsbereiche speziell für hochwärmedämmende Untergründe als Unterputz zur Aufnahme von Edelputzen, Beschichtungen oder Anstrichen als Filzputz im Innenbereich für außen und innen Technische Informationen Technische Spezifikation: EN 998-1 Produkttyp: Leichtputzmörtel LW Kategorie: CS II Druckfestigkeit: 1,5 - 5 N/mm2 Festmörtelrohdichte: = 1,3 kg/dm3 E-Modul (dynamisch): ca. 1.770 N/mm2 Kapillare Wasseraufnahme: Wc 2 Wasserdampfdurchlässigkeit μ: 5/20 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,39 W/(mK) Haftzugfestigkeit: = 0,08 N/mm2 Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technisches Merkblatt Sicherheitsdatenblatt13,53 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Budgetplaner: Einnahmen, Ausgaben und Finanzen einfach im Blick behalten, Taschenbuch von Pointing Globe, Epubli, 978-3-565-20167-9Budgetplaner: Einnahmen, Ausgaben Und Finanzen Einfach Im Blick Behalten, Taschenbuch Von Pointing Globe, Epubli, 978-3-565-20167-9, Seitenanzahl: 1008,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **


Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Kalkzement:
-
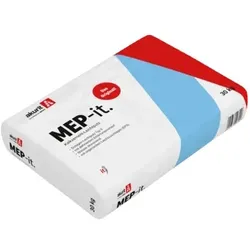
AKURIT MEP-it Kalkzement-Leichtputz - 30 kg SackProdukteigenschaften Einlagen-Leichtputz Typ II speziell für hochwärmedämmende Untergründe für den Renovier- und Sanierungsbereich für außen und innen mit definiertem Erhärtungsverlauf Wasser abweisend mit organischen Leichtzuschlägen (EPS) Körnung: 0 – 1,2 mm Verbrauch: ca. 10,5 kg/m2 pro 10 mm Putzdicke Container mit angebauter Maschinentechnik auf Wunsch lieferbar Anwendungsbereiche speziell für hochwärmedämmende Untergründe für den Renovier- und Sanierungsbereich als Unterputz zur Aufnahme von Edelputzen, Beschichtungen oder Anstrichen für außen und innen Technische Informationen Technische Spezifikation: EN 998-1 Produkttyp: Leichtputzmörtel LW Kategorie: CS II Druckfestigkeit: 1,5 - 5 N/mm2 Festmörtelrohdichte: ca. 1,1 kg/dm3 Kapillare Wasseraufnahme: Wc 2 Wasserdampfdurchlässigkeit μ: 5/20 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,39 W/(mK) Haftzugfestigkeit: = 0,08 N/mm2 Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technisches Merkblatt Sicherheitsdatenblatt17,01 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
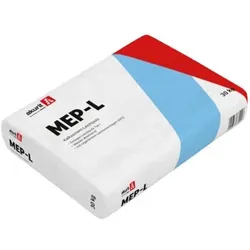
AKURIT MEP-L Kalkzement-Leichtputz - 30 kg SackProdukteigenschaften Einlagen-Leichtputz Typ I speziell für hochwärmedämmende Untergründe für außen und innen Wasser abweisend mit organischen Leichtzuschlägen (EPS) Körnung: 0 – 1,2 mm Verbrauch: ca. 11 kg/m2 pro 10 mm Putzdicke Container mit angebauter Maschinentechnik auf Wunsch lieferbar Anwendungsbereiche speziell für hochwärmedämmende Untergründe als Innenputz für Feuchträume, Treppenhäuser, Keller, Bäder, Garagen u. ä. als Unterputz zur Aufnahme von Edelputzen, Beschichtungen oder Anstrichen für außen und innen Technische Informationen Technische Spezifikation: EN 998-1 Produkttyp: Leichtputzmörtel LW Kategorie: CS II Druckfestigkeit: 1,5 - 5 N/mm2 Festmörtelrohdichte: ca. 1,2 kg/dm3 E-Modul (dynamisch): ca. 3200 N/mm2 Kapillare Wasseraufnahme: Wc 2 Wasserdampfdurchlässigkeit μ: 5/20 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,39 W/(mK) Haftzugfestigkeit: = 0,08 N/mm2 Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technisches Merkblatt Sicherheitsdatenblatt12,74 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
AKURIT MEP-LE Kalkzement-Leichtputz - 30 kg SackProdukteigenschaften Einlagen-Leichtputz Typ I speziell für hochwärmedämmende Untergründe für außen und innen Wasser abweisend mit mineralischen Leichtzuschlägen Körnung: 0 – 2 mm Verbrauch: ca. 10 kg/m2 pro 10 mm Putzdicke Container mit angebauter Maschinentechnik auf Wunsch lieferbar Anwendungsbereiche speziell für hochwärmedämmende Untergründe als Unterputz zur Aufnahme von Edelputzen, Beschichtungen oder Anstrichen als Filzputz im Innenbereich für außen und innen Technische Informationen Technische Spezifikation: EN 998-1 Produkttyp: Leichtputzmörtel LW Kategorie: CS II Druckfestigkeit: 1,5 - 5 N/mm2 Festmörtelrohdichte: = 1,3 kg/dm3 E-Modul (dynamisch): ca. 1.770 N/mm2 Kapillare Wasseraufnahme: Wc 2 Wasserdampfdurchlässigkeit μ: 5/20 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,39 W/(mK) Haftzugfestigkeit: = 0,08 N/mm2 Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technisches Merkblatt Sicherheitsdatenblatt13,53 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kalkzement?
Kalkzement ist eine Mischung aus Kalk und Zement, die in der Bauindustrie verwendet wird. Es wird häufig für Putz, Estrich und Mörtel verwendet und bietet eine gute Haftung und Festigkeit. Kalkzementmörtel ist besonders geeignet für den Einsatz im Innen- und Außenbereich, da er wasserabweisend und frostbeständig ist. **
-
Wie bekommt man Kalkzement ins Auge?
Kalkzement kann ins Auge gelangen, wenn man versehentlich Staub oder Partikel davon einatmet oder wenn man beim Arbeiten mit Kalkzement nicht ausreichend Schutzmaßnahmen wie eine Schutzbrille trägt. Wenn Kalkzement ins Auge gelangt, sollte man sofort das Auge mit klarem Wasser spülen und einen Arzt aufsuchen, um mögliche Schäden zu verhindern. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Kalkzement
-
Budgetplaner: Einnahmen, Ausgaben und Finanzen einfach im Blick behalten, Taschenbuch von Pointing Globe, Epubli, 978-3-565-20167-9Budgetplaner: Einnahmen, Ausgaben Und Finanzen Einfach Im Blick Behalten, Taschenbuch Von Pointing Globe, Epubli, 978-3-565-20167-9, Seitenanzahl: 1008,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,70 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.